

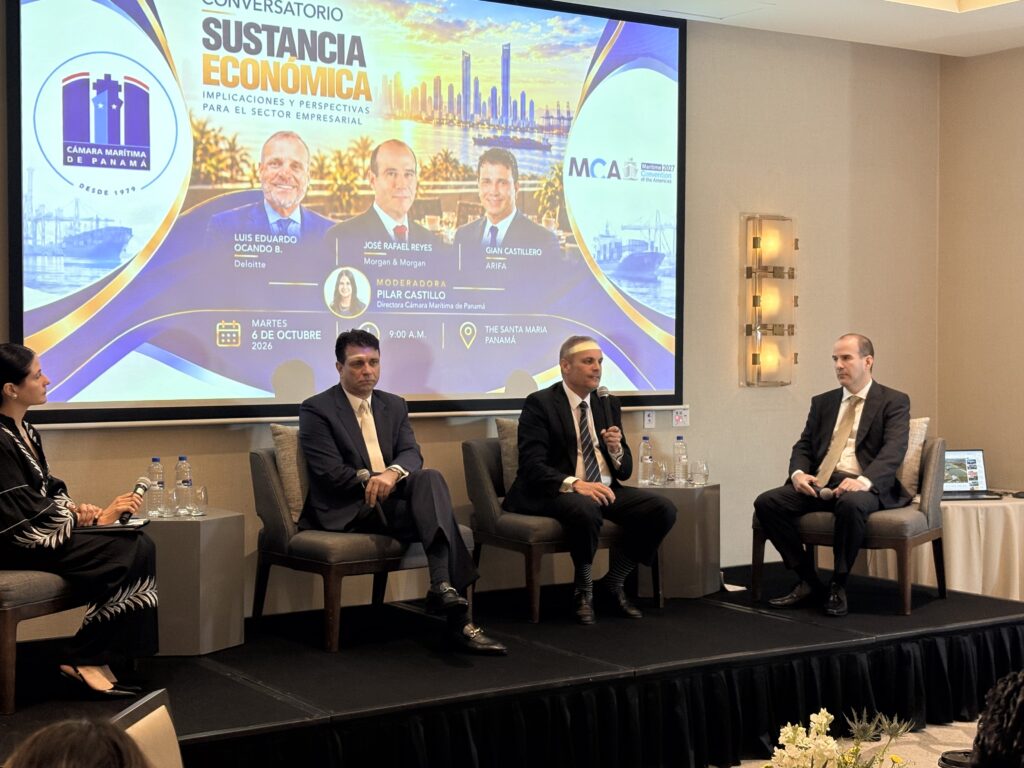
Panamá, 6 de octubre de 2026. Pertenecer a un grupo marítimo no significa que todas sus sociedades estén excluidas del régimen de sustancia económica. Así lo advirtió Luis Eduardo Ocando, de Deloitte Panamá, durante un conversatorio organizado por la Cámara Marítima de Panamá, en el que especialistas analizaron el alcance de la normativa que comenzará a aplicarse el 1 de enero de 2027.
Ocando explicó que debe distinguirse entre la entidad que desarrolla la actividad marítima y las demás sociedades que integran su estructura corporativa. La exclusión aplicable a una compañía autorizada para realizar esa actividad no se extiende automáticamente a las sociedades holding ni a otras entidades vinculadas.
Por ello, un grupo puede tener una compañía que reúna las condiciones para acogerse a la exclusión y, al mismo tiempo, otras sociedades en Panamá sujetas a las nuevas obligaciones, si cumplen los supuestos de aplicación de la normativa.
Su advertencia apunta a evitar que las empresas interpreten la exclusión como un beneficio general para toda la estructura corporativa. Cada entidad debe evaluar su actividad, las rentas que obtiene y los requisitos que le corresponde acreditar.
Ocando también señaló que las compañías que invoquen la exclusión deberán demostrar que cumplen las condiciones correspondientes. Identificarse como parte de un grupo marítimo, por sí solo, no es suficiente.
Una conexión real con Panamá
Durante el intercambio, Gian Castillero, de ARIFA, y José Rafael Reyes, de Morgan & Morgan, junto con Ocando, abordaron el propósito de la sustancia económica: demostrar una conexión real entre la entidad, las actividades que generan sus ingresos y la jurisdicción en la que busca acogerse a un determinado tratamiento fiscal.
En sus intervenciones destacaron elementos como los recursos humanos, la presencia física, las funciones desarrolladas y la toma de decisiones estratégicas en el país. El análisis, explicaron, va más allá de la constitución formal de una sociedad y requiere examinar dónde se realizan las actividades, se administran los activos y se asumen los riesgos.
También aclararon que el régimen no alcanza automáticamente a todas las sociedades panameñas. Para determinar su aplicación, debe evaluarse si la entidad forma parte de un grupo multinacional y obtiene las rentas pasivas de fuente extranjera comprendidas en la normativa.
El conversatorio abordó, además, las diferencias entre las sociedades dedicadas únicamente a mantener participaciones en otras compañías y aquellas que reciben ingresos como intereses, regalías o arrendamientos, cuyas actividades pueden requerir distintos niveles de sustancia económica.
Revisión de las estructuras marítimas
Las nuevas reglas, establecidas mediante la Ley 526 de 28 de mayo de 2026 y su reglamentación, comenzarán a aplicarse a partir del 1 de enero de 2027.
Para el sector marítimo, el mensaje central de Ocando fue revisar la estructura completa del grupo y determinar el tratamiento de cada sociedad. La condición de la compañía que realiza la actividad marítima no resuelve, por sí sola, la situación de las demás entidades que la acompañan.